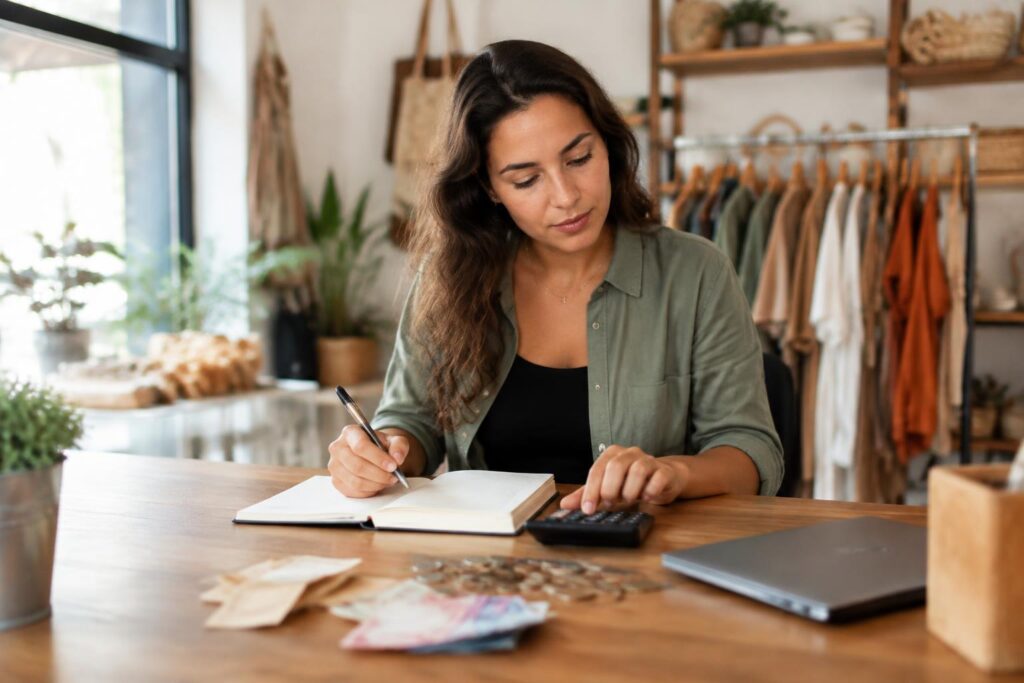
Por que o controle diário merece atenção
O controle de caixa diário é a rotina de registrar e conferir tudo o que entra e sai do dinheiro disponível no negócio ao longo do expediente. Ele não substitui o planejamento financeiro mais amplo, mas oferece uma visão concreta do que aconteceu naquele dia. Em empresas pequenas, é comum que a pessoa responsável pelo atendimento também receba pagamentos, faça compras urgentes e responda a fornecedores. Sem um processo simples, essas tarefas se misturam e tornam difícil identificar a origem de diferenças no caixa. A consequência pode ser a tomada de decisões baseada em impressão, e não em registros. Uma rotina curta, repetida com disciplina, ajuda a separar fatos de suposições e melhora a organização administrativa.
É importante estabelecer um limite claro para o que o controle de caixa diário mostra. Ele registra a movimentação de dinheiro e meios de pagamento, mas não revela sozinho se o negócio está saudável, rentável ou preparado para todos os compromissos futuros. Vendas realizadas a prazo, taxas, devoluções, despesas ainda não pagas e valores que entrarão depois exigem acompanhamentos complementares. Ainda assim, o fechamento diário é uma base valiosa porque cria consistência nos dados. Quando cada jornada é encerrada com conferência, torna-se mais fácil observar padrões, localizar falhas operacionais e preparar informações para uma análise mensal mais cuidadosa.
Defina o que será registrado em cada movimento
Antes de escolher uma planilha, caderno ou sistema, defina quais informações precisam acompanhar cada lançamento. Um modelo enxuto costuma incluir data, tipo de entrada ou saída, descrição objetiva, forma de pagamento, valor e responsável pelo registro quando houver mais de uma pessoa envolvida. A descrição deve ser suficientemente clara para que alguém consiga entendê-la depois. Em vez de escrever apenas “compra”, por exemplo, registre a finalidade, como “material de embalagem” ou “reposição de limpeza”. Não é necessário transformar cada anotação em um relatório extenso; o objetivo é manter um padrão que permita conferir a movimentação sem depender da memória de quem trabalhou no dia.
Também vale separar os canais de recebimento desde o início. Dinheiro em espécie, transferências, cartões, links de pagamento e outras modalidades podem ter prazos e formas de conciliação diferentes. Somar tudo como se estivesse imediatamente disponível pode gerar confusão. Para despesas, diferencie retiradas para necessidades do negócio de retiradas pessoais, pois essa mistura prejudica a leitura do caixa. Se ocorrer uma retirada de sócio ou proprietário, ela precisa aparecer identificada, mesmo em uma operação individual. Essa separação não é uma burocracia sem propósito: ela permite saber quanto dinheiro foi usado pela atividade e quanto foi destinado a finalidades particulares.
Monte uma rotina de abertura e fechamento
A rotina começa antes da primeira venda. Na abertura, conte o valor deixado como fundo de troco, registre esse montante e informe quem ficará responsável pelo caixa durante o período. Se o negócio não trabalha com dinheiro físico, ainda assim é útil verificar se há pagamentos pendentes de confirmação ou ajustes do dia anterior. Essa preparação reduz dúvidas no fechamento, pois define o ponto de partida da conferência. Quando há troca de turno ou mais de uma pessoa atendendo, registre também a entrega de responsabilidade. Um procedimento simples, conhecido por todos, evita que um eventual erro fique sem contexto ou seja atribuído a alguém sem verificação adequada.
No encerramento, reúna os registros das vendas, despesas e ajustes realizados durante o dia. Conte o dinheiro físico, confira os comprovantes internos disponíveis e compare os totais com o que foi anotado. Para pagamentos eletrônicos, consulte apenas o valor efetivamente indicado pelo canal de recebimento, lembrando que a data da venda e a disponibilidade do recurso podem não coincidir. Se houver diferença, não tente escondê-la em um lançamento genérico. Registre o ocorrido, informe o responsável pela gestão e investigue com calma. Uma diferença pode ser um troco calculado incorretamente, uma venda não lançada, uma despesa esquecida ou um problema no procedimento. Corrigir a causa é mais útil do que apenas ajustar o número final.
Use ferramentas compatíveis com a operação
A melhor ferramenta é aquela que a equipe consegue usar corretamente todos os dias. Um caderno padronizado pode funcionar em uma operação pequena e com pouca movimentação, desde que tenha campos claros e seja guardado com cuidado. Uma planilha pode facilitar somas, filtros e comparações por período, mas exige atenção a fórmulas, permissões de acesso e cópias de segurança. Sistemas de gestão podem reunir vendas e controles, porém não eliminam a necessidade de conferir se os lançamentos representam o que aconteceu. Adotar uma solução complexa sem treinamento ou rotina definida pode apenas deslocar a desorganização para uma tela mais sofisticada.
Um exemplo hipotético ajuda a visualizar a escolha. Uma pessoa que produz itens sob encomenda e realiza poucas transações por dia talvez consiga registrar cada movimentação em uma planilha simples, atualizada ao fim de cada atendimento. Já uma pequena loja com atendimento contínuo pode precisar de um formulário de fechamento por turno e de uma planilha consolidada para a gestão. Nos dois casos, o mais importante é que os critérios sejam estáveis. Mudar nomes de categorias, misturar períodos ou lançar valores dias depois enfraquece a comparação. Reserve um local seguro para os registros e defina quem pode alterar informações já encerradas, preservando a possibilidade de identificar ajustes posteriores.
Transforme os registros em decisões prudentes
Depois de algumas semanas de registros consistentes, revise os dados em intervalos definidos. Observe quais despesas aparecem com frequência, em que momentos há maior volume de recebimentos e onde surgem diferenças recorrentes. Essa análise não deve ser usada para tirar conclusões apressadas a partir de um único dia. Um gasto excepcional, uma venda cancelada ou uma mudança temporária na operação podem distorcer a leitura. Procure comparar períodos semelhantes e anote fatos que ajudem a explicar variações. Ao perceber que uma categoria tem registros confusos, revise o processo de lançamento antes de supor que o problema está apenas no resultado financeiro.
O controle de caixa diário funciona melhor quando é tratado como parte da gestão, e não como uma tarefa deixada para quando sobra tempo. Defina um horário realista para abrir e fechar o caixa, mantenha os comprovantes operacionais organizados e converse com a equipe sobre dúvidas sem transformar a conferência em acusação. Caso o negócio tenha uma situação tributária, contratual ou contábil específica, os registros diários podem apoiar o trabalho de profissionais habilitados, mas não substituem essa orientação. Com procedimentos claros, o empreendedor ganha informações mais confiáveis para acompanhar a operação, corrigir falhas e planejar os próximos passos dentro dos limites e das necessidades do próprio negócio.
Seleção de produtos para você
Confira produtos relacionados a este assunto.

Podemos receber comissão pelas compras realizadas pelos links desta vitrine.